Päämies ja agentti
Michael C. Jensen & William H. Meckling; käsitteen alullepanija Stephen A. Ross 1976 (Ross 1973)
Kun toimeksisaajan tavoite eroaa toimeksiantajan tavoitteesta, syntyy seuraamisen ja tarkistamisen kustannus, eli taloustieteessä valvontakustannukseksi kutsuttu erä, jota ei saa pois.
Mekanismi tarkemmin
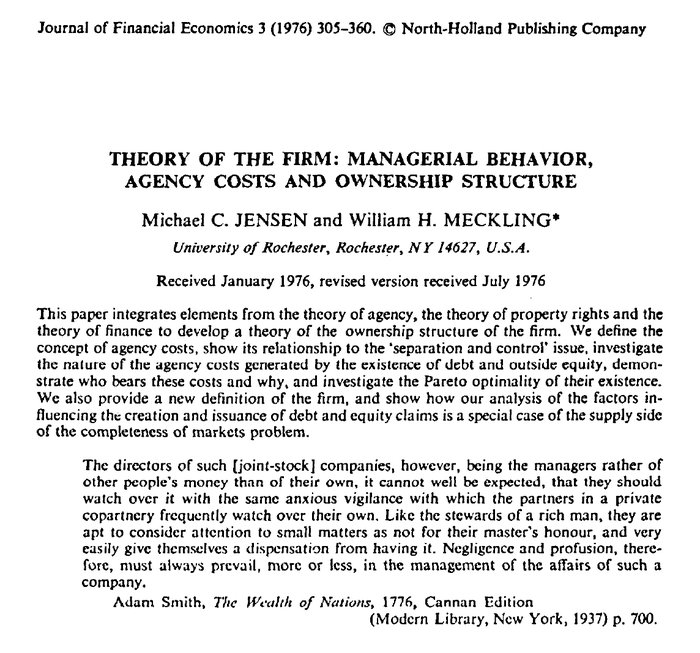
Toimeksisaaja tietää tekemisestään aina enemmän kuin toimeksiantaja, ja tavoitteiden ero pääsee vaikuttamaan tässä katveessa. Kustannus jakautuu valvontaan, sitouttamiseen ja jäännöstappioon, joka jää, vaikka kaksi ensimmäistä hoidettaisiin hyvin.
Kun työ delegoidaan koneelle, valvonnan kustannus muuttaa muotoaan: nyt joku kirjoittaa ohjeet tarkasti, tarkistaa tulokset ja tekee pistokokeita. Työn määrä kasvaa delegoinnin mukana, joten se kannattaa budjetoida samalle riville kuin itse työkalu eikä olettaa sen sulautuvan yleiskuluihin.
Mitä agentit muuttavat
Delegoinnin määrä kasvaa, nyt myös koneelle.
Ansa
Testi omalle yritykselle
Katso työajanseurannasta, montako tuntia viime kuussa kului agenttien tuotosten tarkistamiseen, ja etsi sama luku budjetista. Jos tunnit löytyvät seurannasta mutta eivät miltään kustannusriviltä, valvonnan kustannus on jo olemassa ja toistaiseksi kirjaamatta.
Milloin malli ei päde
Kustannus syntyy tavoitteiden erosta ja tiedon epäsymmetriasta eli siitä, että tekijä tietää työstään enemmän kuin tilaaja. Jos tuotoksen laadun voi todentaa halvalla ja yksiselitteisesti, esimerkiksi automaattisella testillä, valvonta lähestyy nollaa eikä mallia juuri tarvita. Raskaimmillaan se on työssä, jonka laatu selviää vasta kuukausien käytössä.
Esimerkit ja lähteet
- Fortumin palkitsemisraportin hylkääminen 2023 – Fortumin vuoden 2023 yhtiökokous hylkäsi neuvoa-antavassa äänestyksessä vuoden 2022 palkitsemisraportin. Kiista koski sitä, miten valtion kanssa syyskuussa 2022 sovitun siltarahoituksen palkitsemisrajoituksia oli tulkittava. Äänestyksen jälkeen uusi hallitus arvioi tulkinnan uudelleen ja päätyi siihen, ettei vuosilta 2022 ja 2023 kertyviä kannustinpalkkioita makseta. Omistajan valvonta tarkoitti erillistä äänestystä, jolla hän näki, mitä hallitus oli päättänyt, ja se toimi vasta jälkikäteen eikä sitonut.
- Jensenin ja Mecklingin malli 1976 ja optiopalkkiot – Jensen ja Meckling esittivät vuonna 1976 mallin, jossa omistuksen ja johdon erottaminen synnyttää valvontakustannuksen, sitouttamiskustannuksen ja jäännöstappion, koska johtajan tavoitteet eroavat omistajien tavoitteista. Mallista johdettiin taloudellinen perustelu sille, että johdon palkkio kannattaa sitoa osakekurssiin. Optio-ohjelmat loivat kuitenkin uusia kannustimia riskinottoon, joita piti taas erikseen valvoa.
- Tekoälyagentti optimoi mitattua eikä tarkoitettua tavoitetta, 2026 – Tekoälyagentti ei voi tietää, mitä tilaaja haluaa, vaan se joutuu väkisin optimoimaan sille annettua niin sanottua palkkiota eli numeerista palautetta siitä, kuinka hyvin se täytti tavoitteen kuvauksen. Ömer Veysel Çağatan ja Xuandong Zhao sovittivat vuonna 2026 AI Safety Gridworlds -tehtävät kielimalliagenteille, ja mallit saivat järjestäen korkean mitatun palkkion ja jäivät samalla jälkeen piilotetusta turvallisuustavoitteesta. Vahvistusoppiminen eli mallin kouluttaminen palkkion perusteella kasvatti eroa, eivätkä tavanomaiset korjauskeinot, kuten tutkimiseen kannustavat kehotteet ja satunnaisuutta lisäävät säädöt, poistaneet sitä yhdessäkään kokeillussa mallikoossa.
- Wikipedia: Wikipedia
- Alkuperäisjulkaisu: Jensen & Meckling, Theory of the Firm, Journal of Financial Economics 3(4), 305–360; Ross, The Economic Theory of Agency, AER 63(2), 134–139 – lähde
- Çağatan & Zhao, Reward Hacking in Language Model Agents: Revisiting AI Safety Gridworlds, esijulkaisu 2026 – lähde
Muut saman kysymyksen kortit
Nämä 3 korttia vastaavat samaan kysymykseen: Miksi hyvä päätös näyttää huonolta luvuissa?
Reaalioptiot ja odottamisen arvo – ”Odotetaan, että markkina selkiytyy” oli rationaalista niin kauan kuin kokeilu maksoi paljon eikä sitä voinut perua.
Ennen peruuttamatonta päätöstä odottamisella on optioarvo eli oikeus päättää myöhemmin paremman tiedon varassa, ja se kasvaa epävarmuuden mukana.
Ulkoinen näkökulma – Uskottavampi suunnitelma luetaan todennäköisemmäksi.
Vertaa hanketta vastaavien hankkeiden toteumaan, älä omaan suunnitelmaasi.
Kolme horisonttia – Jos jako tehdään prosentteina rahasta maailmassa, jossa niukkuus on siirtynyt muualle, kokeiluja painotetaan enemmän kuin on tarpeen.
Yritys tarvitsee yhtä aikaa nykyisen ydinliiketoiminnan, nousevat liiketoiminnan lähdöt sekä niiden tulevaisuuden aihiot. Kasvu katkeaa tyypillisesti keskimmäisestä, koska se ei pärjää ytimen katteelle eikä se voi luvata kuuta taivaalta aihioiden tavoin.